Domain lungenbiopsie.de kaufen?
Wir ziehen mit dem Projekt
lungenbiopsie.de um.
Sind Sie am Kauf der Domain
lungenbiopsie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lungenbiopsie.de kaufen?
Kann ein Versicherungsfall verjähren?
Ja, ein Versicherungsfall kann verjähren. Die Verjährungsfrist variiert je nach Art des Versicherungsfalls und kann in den Versicherungsbedingungen festgelegt sein. In der Regel beträgt die Verjährungsfrist für Versicherungsfälle in der Schadens- oder Haftpflichtversicherung drei Jahre. Es ist wichtig, dass Versicherungsnehmer ihre Ansprüche rechtzeitig geltend machen, da sie sonst möglicherweise keine Entschädigung erhalten. Es empfiehlt sich daher, im Schadensfall schnellstmöglich den Versicherer zu informieren und Ansprüche zu prüfen. **
Was bedeutet je Versicherungsfall?
"Was bedeutet je Versicherungsfall?" bezieht sich auf die Bedingungen einer Versicherungspolice, die festlegen, wie oft die Versicherung im Falle eines Schadensanspruchs zahlt. Ein Versicherungsfall bezieht sich auf einen konkreten Schadensfall oder ein Ereignis, das durch die Versicherung abgedeckt ist. Wenn die Police eine Begrenzung auf "je Versicherungsfall" enthält, bedeutet dies, dass die Versicherung nur einmal pro Schadensfall zahlt. Dies kann Auswirkungen auf die Höhe der Entschädigung haben, insbesondere wenn mehrere Schäden im Zusammenhang mit demselben Ereignis auftreten. Es ist wichtig, die genauen Bedingungen der Versicherung zu verstehen, um im Schadensfall keine unerwarteten Überraschungen zu erleben. **
Ähnliche Suchbegriffe für Versicherungsfall
Top-Angebote
Produkte zum Begriff Versicherungsfall:


-
Was ist ein Versicherungsfall?
Was ist ein Versicherungsfall? Ein Versicherungsfall tritt ein, wenn das versicherte Risiko eintritt und der Versicherungsnehmer Anspruch auf Leistungen aus seiner Versicherungspolice hat. Dies kann beispielsweise bei einem Autounfall, einem Einbruch oder einer Krankheit der Fall sein. Der Versicherungsfall muss dabei in den Bedingungen der Versicherung genau definiert sein, damit der Versicherungsnehmer seine Ansprüche geltend machen kann. Im Falle eines Versicherungsfalls ist es wichtig, dass der Versicherungsnehmer alle erforderlichen Unterlagen und Informationen zur Schadensmeldung bereithält, um den Prozess reibungslos abwickeln zu können. **
-
Wann tritt der Versicherungsfall ein?
Der Versicherungsfall tritt ein, wenn das versicherte Risiko eintritt und somit der Versicherungsnehmer einen Schaden erleidet. Dies kann beispielsweise bei einem Autounfall, einem Einbruch oder einem Brand der Fall sein. Der genaue Zeitpunkt, zu dem der Versicherungsfall eintritt, ist entscheidend für die Leistungspflicht des Versicherers. Es ist wichtig, dass der Versicherungsnehmer den Schaden unverzüglich meldet, damit die Versicherungsgesellschaft ihre Leistungen erbringen kann. In vielen Fällen muss der Versicherungsnehmer auch nachweisen, dass der Schaden tatsächlich durch das versicherte Risiko verursacht wurde. **
-
Wann ist der Versicherungsfall eingetreten?
Der Versicherungsfall tritt ein, wenn das versicherte Risiko eintritt und somit der Versicherungsnehmer Anspruch auf Leistungen aus der Versicherung hat. Dies kann beispielsweise bei einem Unfall, einer Krankheit oder einem Schadensfall der Fall sein. Es ist wichtig, den genauen Zeitpunkt des Eintritts des Versicherungsfalls festzustellen, da dies darüber entscheidet, ob die Versicherung für den Schaden aufkommt. Die genaue Definition des Versicherungsfalls ist in den Versicherungsbedingungen festgelegt und kann je nach Art der Versicherung variieren. In vielen Fällen muss der Versicherungsnehmer den Eintritt des Versicherungsfalls unverzüglich dem Versicherer melden, um Leistungsansprüche geltend machen zu können. **
-
Ist ein Handyschaden ein Versicherungsfall?
Ob ein Handyschaden als Versicherungsfall gilt, hängt von der Art der Versicherung ab, die du abgeschlossen hast. In der Regel bieten viele Versicherungen spezielle Handyversicherungen an, die Schäden wie Displaybrüche oder Wasserschäden abdecken. Es ist wichtig, die genauen Bedingungen deiner Versicherungspolice zu prüfen, um festzustellen, ob der Schaden abgedeckt ist. **


Ist ein Handyschaden ein Versicherungsfall?
Ob ein Handyschaden als Versicherungsfall gilt, hängt von der Art der Versicherung ab, die du abgeschlossen hast. In der Regel bieten Versicherungen wie die Hausratversicherung oder eine spezielle Handyversicherung Schutz bei Schäden am Handy. Es ist wichtig, die genauen Bedingungen deiner Versicherung zu prüfen, um festzustellen, ob der Schaden abgedeckt ist. **
Wann ist ein Wasserschaden ein Versicherungsfall?
Ein Wasserschaden ist in der Regel ein Versicherungsfall, wenn er plötzlich und unvorhergesehen auftritt, beispielsweise durch einen Rohrbruch oder eine defekte Waschmaschine. Wenn der Schaden jedoch auf Vernachlässigung oder mangelnde Wartung zurückzuführen ist, kann die Versicherung die Leistung verweigern. Es ist wichtig, den Schaden so schnell wie möglich zu melden und alle erforderlichen Maßnahmen zur Schadensbegrenzung zu ergreifen. Vor dem Abschluss einer Versicherungspolice ist es ratsam, die genauen Bedingungen und Ausschlüsse im Kleingedruckten zu prüfen, um sicherzustellen, dass Wasserschäden abgedeckt sind. **
Top-Angebote
Produkte zum Begriff Versicherungsfall:
-
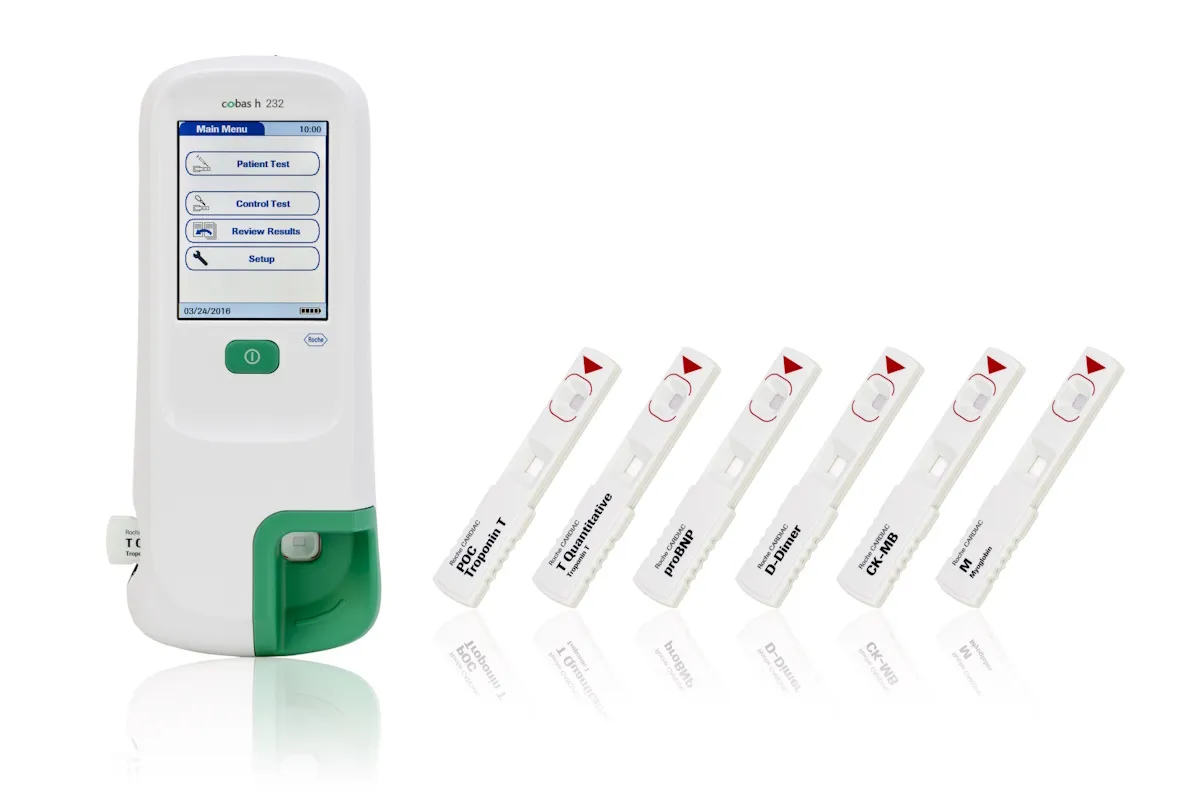
Roche Diagnostik Roch Cobas H232 POC-Analyse-System HBM4 Basis Version für Kardirale Marker 04901126005Roche cobas h 232 POC-System Basisversion – Analysegerät für kardiale Marker Das Roche cobas h 232 ist ein Point-of-Care-Analysegerät für die patientennahe Bestimmung kardialer Marker in Arztpraxis und Klinik. Mit den Roche CARDIAC Teststreifen misst es aus 150 µl heparinisiertem venösem Vollblut fünf Parameter als Einzeltests: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz sowie D-Dimer zur Abklärung einer tiefen Venenthrombose. Das Ergebnis liegt je nach Test nach 8 bis 12 Minuten vor. Da der jeweils relevante Parameter einzeln gemessen wird statt eines festen Panels, wird nur der Test verbraucht, der für die Fragestellung des Patienten nötig ist. Die Basisversion wird ohne Barcodescanner geliefert. Das cobas h 232 ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Fünf kardiale Akutparameter in einem Gerät – Messung gezielt als Einzeltest statt im Panel Kardiale Diagnostik während der Patient noch vor Ort ist – ohne Probenversand ins Labor Teststreifen können direkt aus dem Kühlschrank verwendet werden – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Messung in drei Schritten mit geführter Benutzerführung über Touchscreen, auch mit Handschuhen bedienbar Anbindung an Labor- und Krankenhausinformationssysteme drahtlos oder über die optionale Basisstation Netzunabhängig mit Akkupack für den mobilen Einsatz Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Basisversion ohne Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Basisgerät Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Test auswählen, Patienten-ID über den Touchscreen eingeben und den Teststreifen der gewünschten CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone des Teststreifens geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird mit Patienten-ID gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Welche Parameter kann das cobas h 232 messen? Fünf kardiale Marker, jeweils als Einzeltest mit eigenem Roche CARDIAC Teststreifen: Troponin T, CK-MB, Myoglobin, NT-proBNP und D-Dimer. Pro Messung wird ein Parameter bestimmt. Kann mit Kapillarblut gemessen werden? Nein. Das cobas h 232 arbeitet mit 150 µl heparinisiertem venösem Vollblut aus einem Blu2249,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
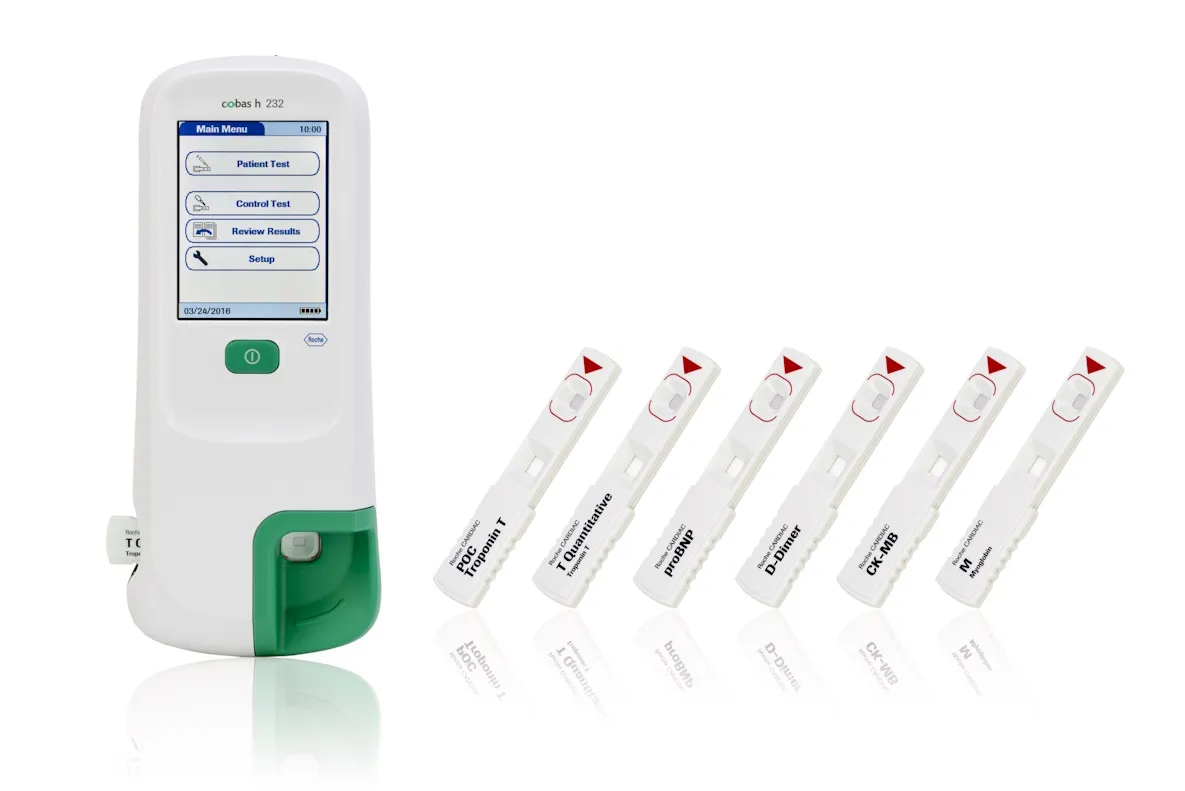
Roche Diagnostik Roche Cobas H232 POC-Analyse-System HBM4 Scanner Version für Kardirale Marker 04901142005Roche cobas h 232 POC-System mit Barcodescanner – kardiale Marker mit sicherer Patientenzuordnung Das Roche cobas h 232 mit integriertem Barcodescanner verbindet die patientennahe Bestimmung kardialer Marker mit einer sicheren, papierlosen Dokumentation. Patienten- und Anwender-IDs werden direkt eingescannt, statt sie von Hand einzugeben. So landet jedes Ergebnis zuverlässig beim richtigen Patienten und kann ohne Übertragungsfehler an das Labor- oder Krankenhausinformationssystem weitergegeben werden. Gemessen werden mit den Roche CARDIAC Teststreifen fünf Parameter als Einzeltests aus 150 µl heparinisiertem venösem Vollblut: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz und D-Dimer zur Abklärung einer tiefen Venenthrombose. Die Scanner-Version eignet sich besonders für Kliniken und Praxen mit hohem Messaufkommen und digitaler Ergebnisdokumentation. Das Gerät ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Patienten- und Anwender-IDs einscannen statt eintippen – weniger Zuordnungs- und Eingabefehler Schnellerer Ablauf bei vielen Messungen, z. B. in Notaufnahme oder Stationsbetrieb Lückenlose, digitale Dokumentation für die Übertragung an LIS und KIS Fünf kardiale Akutparameter – jeweils gezielt als Einzeltest statt im festen Panel Teststreifen direkt aus dem Kühlschrank einsetzbar – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Touchscreen mit geführter Benutzerführung, auch mit Handschuhen bedienbar Mobil einsetzbar mit Akkupack, Anbindung drahtlos oder über die optionale Basisstation Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Mit integriertem Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Messgerät mit integriertem Barcodescanner Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Anwender-ID und Patienten-ID mit dem integrierten Barcodescanner einlesen. Gewünschten Test auswählen und den Teststreifen der passenden CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird der gescannten Patienten-ID zugeordnet, gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Wann lohnt sich die Version mit Barcodescanner? Vor allem bei vielen Messungen pro Tag,2124,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein Versicherungsfall verjähren?
Ja, ein Versicherungsfall kann verjähren. Die Verjährungsfrist variiert je nach Art des Versicherungsfalls und kann in den Versicherungsbedingungen festgelegt sein. In der Regel beträgt die Verjährungsfrist für Versicherungsfälle in der Schadens- oder Haftpflichtversicherung drei Jahre. Es ist wichtig, dass Versicherungsnehmer ihre Ansprüche rechtzeitig geltend machen, da sie sonst möglicherweise keine Entschädigung erhalten. Es empfiehlt sich daher, im Schadensfall schnellstmöglich den Versicherer zu informieren und Ansprüche zu prüfen. **
-
Was bedeutet je Versicherungsfall?
"Was bedeutet je Versicherungsfall?" bezieht sich auf die Bedingungen einer Versicherungspolice, die festlegen, wie oft die Versicherung im Falle eines Schadensanspruchs zahlt. Ein Versicherungsfall bezieht sich auf einen konkreten Schadensfall oder ein Ereignis, das durch die Versicherung abgedeckt ist. Wenn die Police eine Begrenzung auf "je Versicherungsfall" enthält, bedeutet dies, dass die Versicherung nur einmal pro Schadensfall zahlt. Dies kann Auswirkungen auf die Höhe der Entschädigung haben, insbesondere wenn mehrere Schäden im Zusammenhang mit demselben Ereignis auftreten. Es ist wichtig, die genauen Bedingungen der Versicherung zu verstehen, um im Schadensfall keine unerwarteten Überraschungen zu erleben. **
-
Was ist ein Versicherungsfall?
Was ist ein Versicherungsfall? Ein Versicherungsfall tritt ein, wenn das versicherte Risiko eintritt und der Versicherungsnehmer Anspruch auf Leistungen aus seiner Versicherungspolice hat. Dies kann beispielsweise bei einem Autounfall, einem Einbruch oder einer Krankheit der Fall sein. Der Versicherungsfall muss dabei in den Bedingungen der Versicherung genau definiert sein, damit der Versicherungsnehmer seine Ansprüche geltend machen kann. Im Falle eines Versicherungsfalls ist es wichtig, dass der Versicherungsnehmer alle erforderlichen Unterlagen und Informationen zur Schadensmeldung bereithält, um den Prozess reibungslos abwickeln zu können. **
-
Wann tritt der Versicherungsfall ein?
Der Versicherungsfall tritt ein, wenn das versicherte Risiko eintritt und somit der Versicherungsnehmer einen Schaden erleidet. Dies kann beispielsweise bei einem Autounfall, einem Einbruch oder einem Brand der Fall sein. Der genaue Zeitpunkt, zu dem der Versicherungsfall eintritt, ist entscheidend für die Leistungspflicht des Versicherers. Es ist wichtig, dass der Versicherungsnehmer den Schaden unverzüglich meldet, damit die Versicherungsgesellschaft ihre Leistungen erbringen kann. In vielen Fällen muss der Versicherungsnehmer auch nachweisen, dass der Schaden tatsächlich durch das versicherte Risiko verursacht wurde. **
Ähnliche Suchbegriffe für Versicherungsfall
-
Wann ist der Versicherungsfall eingetreten?
Der Versicherungsfall tritt ein, wenn das versicherte Risiko eintritt und somit der Versicherungsnehmer Anspruch auf Leistungen aus der Versicherung hat. Dies kann beispielsweise bei einem Unfall, einer Krankheit oder einem Schadensfall der Fall sein. Es ist wichtig, den genauen Zeitpunkt des Eintritts des Versicherungsfalls festzustellen, da dies darüber entscheidet, ob die Versicherung für den Schaden aufkommt. Die genaue Definition des Versicherungsfalls ist in den Versicherungsbedingungen festgelegt und kann je nach Art der Versicherung variieren. In vielen Fällen muss der Versicherungsnehmer den Eintritt des Versicherungsfalls unverzüglich dem Versicherer melden, um Leistungsansprüche geltend machen zu können. **
-
Ist ein Handyschaden ein Versicherungsfall?
Ob ein Handyschaden als Versicherungsfall gilt, hängt von der Art der Versicherung ab, die du abgeschlossen hast. In der Regel bieten viele Versicherungen spezielle Handyversicherungen an, die Schäden wie Displaybrüche oder Wasserschäden abdecken. Es ist wichtig, die genauen Bedingungen deiner Versicherungspolice zu prüfen, um festzustellen, ob der Schaden abgedeckt ist. **
-
Ist ein Handyschaden ein Versicherungsfall?
Ob ein Handyschaden als Versicherungsfall gilt, hängt von der Art der Versicherung ab, die du abgeschlossen hast. In der Regel bieten Versicherungen wie die Hausratversicherung oder eine spezielle Handyversicherung Schutz bei Schäden am Handy. Es ist wichtig, die genauen Bedingungen deiner Versicherung zu prüfen, um festzustellen, ob der Schaden abgedeckt ist. **
-
Wann ist ein Wasserschaden ein Versicherungsfall?
Ein Wasserschaden ist in der Regel ein Versicherungsfall, wenn er plötzlich und unvorhergesehen auftritt, beispielsweise durch einen Rohrbruch oder eine defekte Waschmaschine. Wenn der Schaden jedoch auf Vernachlässigung oder mangelnde Wartung zurückzuführen ist, kann die Versicherung die Leistung verweigern. Es ist wichtig, den Schaden so schnell wie möglich zu melden und alle erforderlichen Maßnahmen zur Schadensbegrenzung zu ergreifen. Vor dem Abschluss einer Versicherungspolice ist es ratsam, die genauen Bedingungen und Ausschlüsse im Kleingedruckten zu prüfen, um sicherzustellen, dass Wasserschäden abgedeckt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.